Créer une entreprise individuelle en France est à la portée de tous : pas de capital social à déposer, pas de statuts à rédiger, pas d’associés, et une seule démarche en ligne pour s’immatriculer. Sur le papier, la procédure semble simple. Mais face aux termes comptables, aux options fiscales à choisir et à l’interface parfois peu intuitive du portail INPI, beaucoup se retrouvent bloqués en pleine immatriculation.
Dans cet article complet, nous vous guidons à chaque étape : définir ce qu’est une entreprise individuelle au régime réel, comprendre ses avantages et ses limites, comment choisir les bonnes options fiscales, quels documents préparer, et comment finaliser votre immatriculation en ligne.
Qu’est-ce qu’une entreprise individuelle ?
L’entreprise individuelle (EI) est une structure juridique qui permet à une seule personne d’exercer une activité commerciale, artisanale, agricole ou libérale en son nom propre. Ses formalités de création et sa gestion sont bien plus simples que celles d’une société.
À la différence d’une SASU ou d’une EURL, l’EI ne crée pas de personne morale distincte : l’entrepreneur et l’entreprise ne forment qu’une seule et même entité juridique.
Sur le plan fiscal, votre résultat est imposé directement à l’impôt sur le revenu (IR), dans la catégorie correspondant à votre activité :
- BIC (Bénéfices Industriels et Commerciaux) : pour les commerçants et artisans
- BNC (Bénéfices Non Commerciaux) : pour les professions libérales
- BA (Bénéfices Agricoles) : pour les activités agricoles
Cette catégorie détermine non seulement votre régime d’imposition, mais aussi vos obligations comptables et les options fiscales disponibles lors de l’immatriculation.
Quelle différence entre entreprise individuelle et auto-entrepreneur ?
La micro-entreprise n’est pas un statut juridique distinct : c’est une entreprise individuelle qui bénéficie d’un régime fiscal et social simplifié. Vos cotisations sont calculées sur votre chiffre d’affaires encaissé, votre comptabilité est allégée, et vos obligations déclaratives réduites au strict minimum.
Ce régime est accessible tant que votre chiffre d’affaires ne dépasse pas certains seuils : 203 100 € pour les activités de vente, 83 600 € pour les prestations de services (seuils 2026).
Au-delà, vous basculez vers l’EI au régime réel d’imposition. La comptabilité devient plus exigeante, mais vous pouvez en contrepartie déduire l’ensemble de vos charges réelles. Un avantage significatif dès que vos frais professionnels sont importants.
Comment protéger son patrimoine en entreprise individuelle ?
Pendant longtemps, le principal reproche fait à l’EI était le risque patrimonial : en cas de dettes professionnelles, les créanciers pouvaient saisir les biens personnels de l’entrepreneur. Ce n’est plus le cas aujourd’hui.
Depuis la loi du 14 février 2022, le patrimoine personnel et le patrimoine professionnel de l’entrepreneur individuel sont automatiquement séparés. Vos biens personnels (résidence principale, épargne, véhicule personnel…) sont protégés par défaut contre les créanciers professionnels, sans aucune démarche supplémentaire à effectuer.
Quels sont les avantages d’une entreprise individuelle ?
- Formalités de création simples
- Coûts de création gratuits ou très faibles
- Gestion allégée (vs société)
- Protection du patrimoine personnel renforcée depuis 2022
- Cotisations sociales TNS moins élevées qu’un statut assimilé salarié
- Pas de plafond de chiffre d’affaires, contrairement à la micro-entreprise
- Déduction des charges réelles possible
- Possibilité d’amortir comptablement ses investissements (ex : véhicule, matériel professionnel)
Quels sont les inconvénients d’une entreprise individuelle ?
- Pas de personnalité morale distincte (entrepreneur individuel 100% responsable)
- Impossible de s’associer, un seul exploitant uniquement
- Crédibilité moindre auprès des banques et partenaires commerciaux
- Cotisations sociales minimum obligatoires, même sans rémunération
- Bénéfice net = rémunération. Peu de leviers d’optimisation fiscale
- Imposition à l’IR obligatoire (pas d’option IS possible)
Quels sont les documents obligatoires à fournir pour créer une entreprise individuelle ?
Avant de vous connecter au portail, rassemblez l’ensemble des pièces justificatives nécessaires. Cela vous évitera d’interrompre votre démarche en cours de route.
Documents obligatoires :
- Une pièce d’identité en cours de validité
- Un justificatif de domicile de moins de 3 mois
- Votre numéro de sécurité sociale (15 chiffres)
Documents complémentaires :
- Si vous domiciliez votre entreprise chez une société de domiciliation : le numéro SIREN et le nom de cette société
- Si vous bénéficiez d’un contrat d’appui (CAPE) : le contrat signé avec la structure d’accompagnement
- Si vous avez déjà exercé une activité non salariée : votre ancien numéro SIREN
Tous les documents doivent être transmis au format PDF, 10 Mo maximum par fichier. Scannez vos documents en amont et vérifiez qu’ils sont lisibles.
💡 Bon à savoir : la création d’une EI n’est pas toujours gratuite. Vous en serez informé au moment du paiement, après validation et signature des formalités.
Comment immatriculer mon entreprise individuelle (EI) ?
Depuis le 1er janvier 2023, toutes les formalités de création d’entreprise sont gérées par l’INPI.
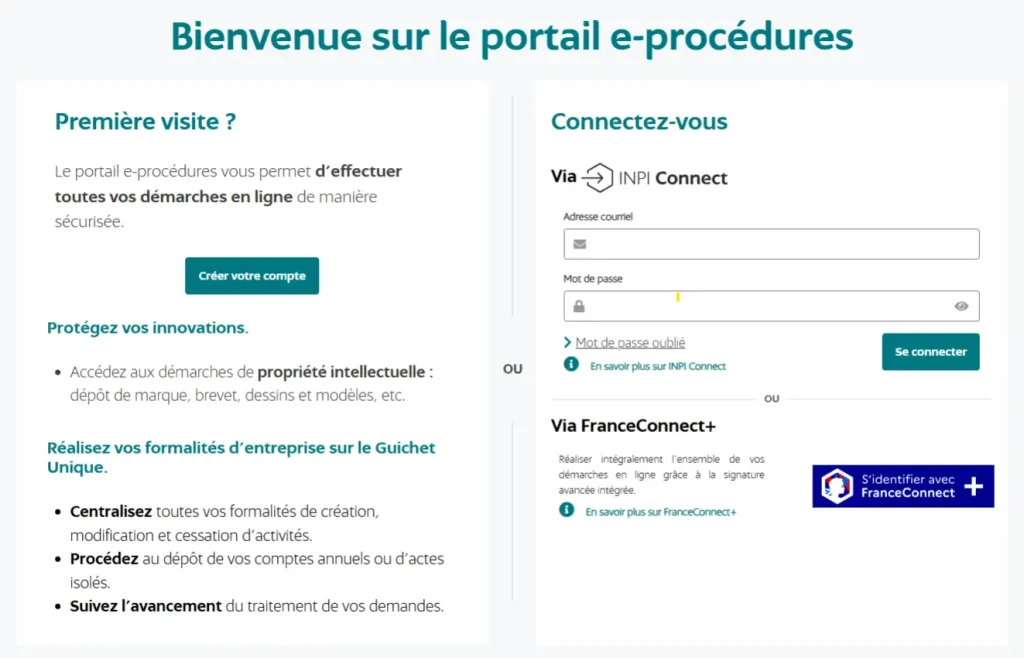
1) Créer un compte ou se connecter
Deux options s’offrent à vous :
- Via FranceConnect+ (recommandé) : connexion sécurisée et gratuite. Elle intègre la signature électronique nécessaire pour les démarches de modification ou cessation. Requiert une identité numérique (La Poste ou France Identité).
- Via INPI Connect : connexion par e-mail et mot de passe. Suffisante pour une création d’entreprise (une simple case à cocher vaut signature). En revanche, pour toute modification ou cessation ultérieure, une signature électronique avancée sera requise.
2) Accéder au guichet unique
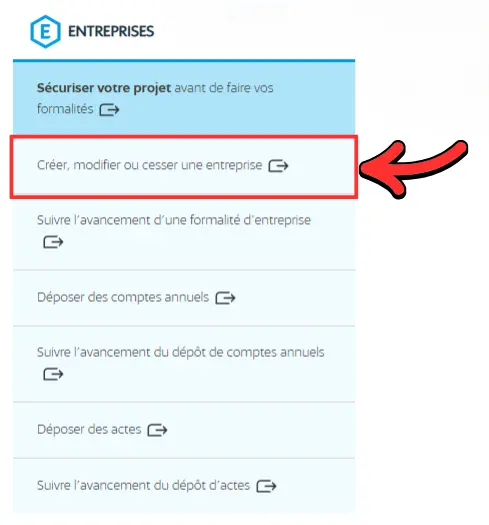
Cliquer sur « Créer, modifier ou cesser une entreprise »
Une fois connecté, vous arrivez sur le tableau de bord du portail e-procédures. Dans la colonne Entreprises , cliquez sur « Créer, modifier ou cesser une entreprise » .
Lancer la création d’entreprise
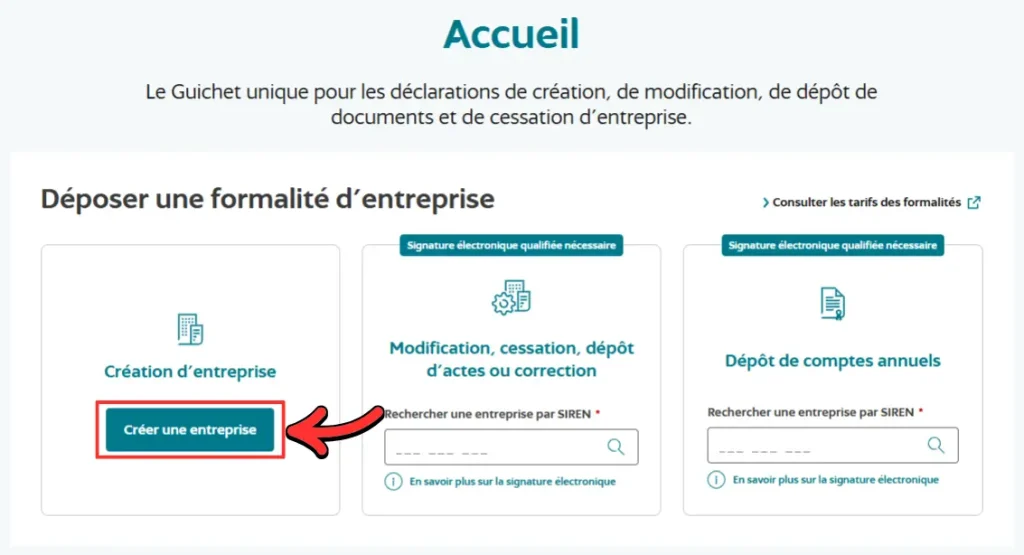
Vous arrivez sur la page d’accueil. Dans la section « Création d’entreprise », cliquez sur le bouton « Créer une entreprise ».
Préparer ses pièces avant de commencer
Une page récapitule les points essentiels du processus. Prenez le temps de la lire : elle vous indique les documents à préparer (pièce d’identité, justificatif de domicile…) et précise que chaque pièce doit être au format PDF, 10 Mo maximum, et non protégé. Cliquez sur « Continuer » pour démarrer.
3) Choisir la forme juridique
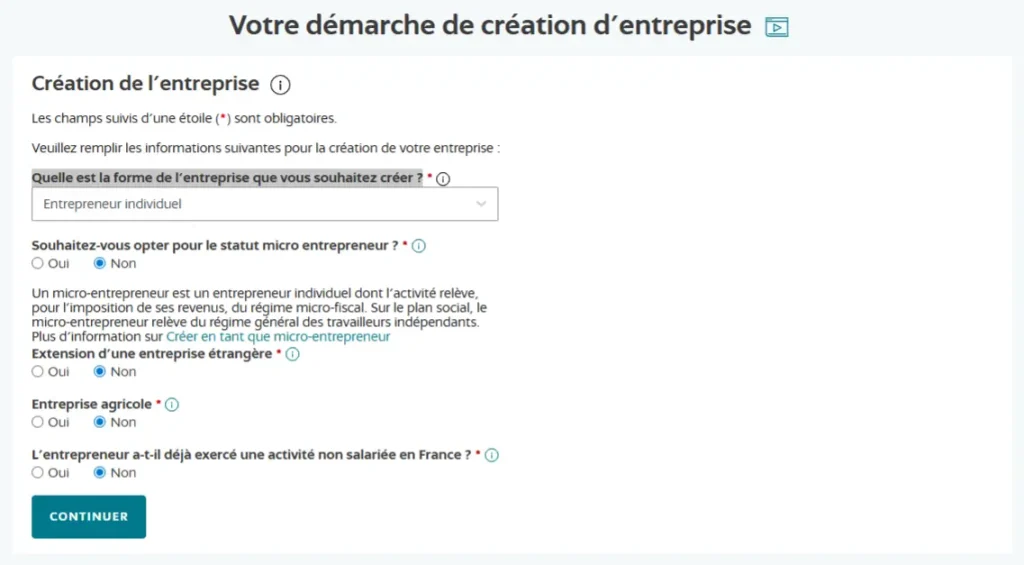
À la question « Quelle est la forme de l’entreprise que vous souhaitez créer ? », sélectionnez « Entrepreneur individuel ». Répondez ensuite aux questions de qualification :
- Souhaitez-vous opter pour le statut micro-entrepreneur ? → Non (pour une EI au régime réel)
- Extension d’une entreprise étrangère ? → Non
- Entreprise agricole ? → Non (sauf si c’est le cas)
- Avez-vous déjà exercé une activité non salariée en France ? → Non (sauf si ça a été le cas.)
Cliquez sur « Continuer ». Votre brouillon de formalité est initialisé.
4) Renseigner l’identité de l’entreprise et vos informations personnelles
Vous arrivez sur le formulaire principal, organisé en 8 étapes affichées dans le menu latéral gauche.
Renseigner ses informations personnelles
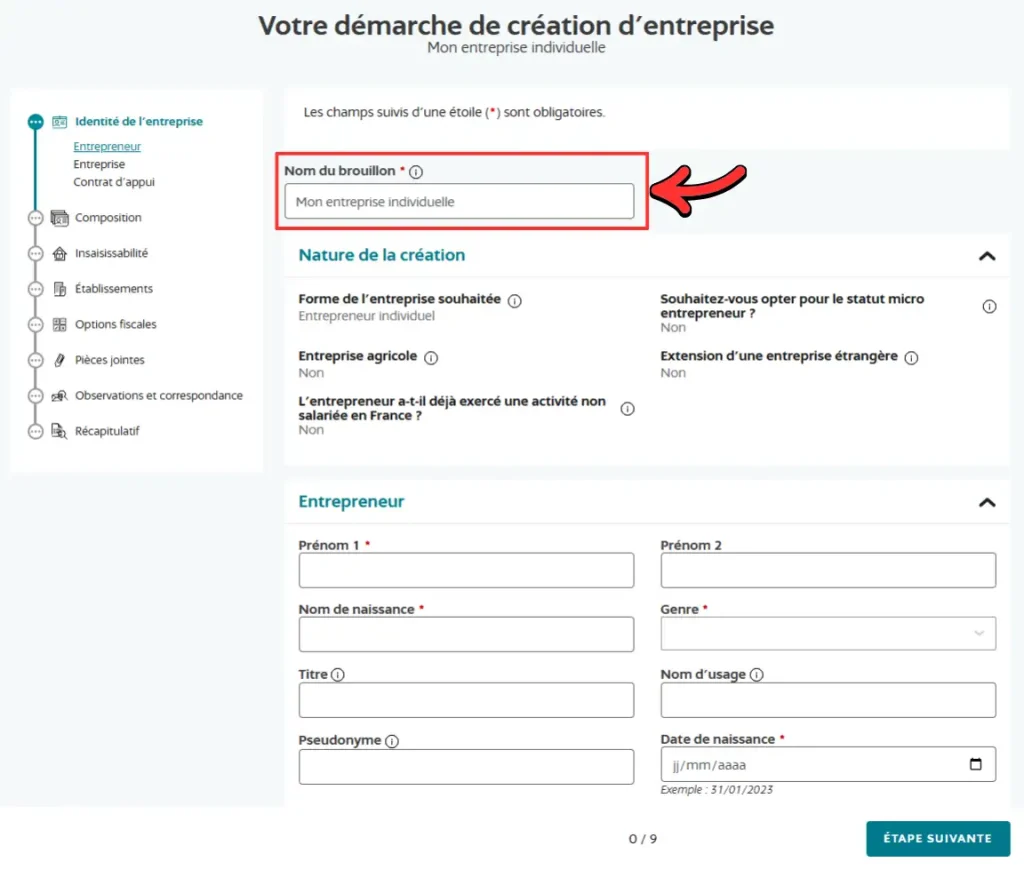
Commencez par nommer votre brouillon. Ce nom est purement indicatif, il vous servira à retrouver votre dossier si vous interrompez la saisie. Renseignez ensuite vos informations personnelles dans le volet « Entrepreneur » : état civil, adresse, coordonnées.
Renseigner le volet social
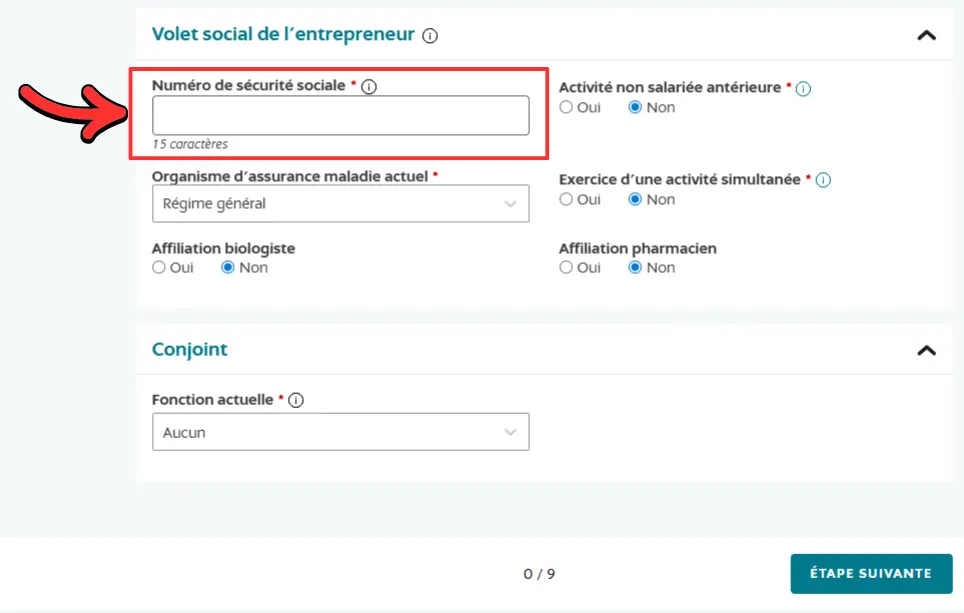
Dans le volet social, indiquez votre numéro de sécurité sociale (15 chiffres) : c’est lui qui détermine votre affiliation au bon régime d’assurance maladie. Vérifiez qu’il correspond exactement à votre état civil renseigné juste avant.
Sélectionnez ensuite votre organisme d’assurance maladie actuel dans le menu déroulant : MSA (exploitants agricoles), ENIM (marins), non-salarié non agricole (TNS), régime général (salarié ou assimilé-salarié), ou autre.
Quelques informations complémentaires vous seront demandées selon votre situation :
- Si vous avez exercé une activité non salariée par le passé, indiquez sa nature et sa date de fin.
- Si vous exercez une autre activité en parallèle, signalez-le. Le régime d’assurance maladie applicable sera celui de votre activité principale.
- Si votre conjoint(e) participe à l’activité, précisez sa fonction : aucune, collaborateur ou salarié.
Renseigner l’adresse de l’entreprise
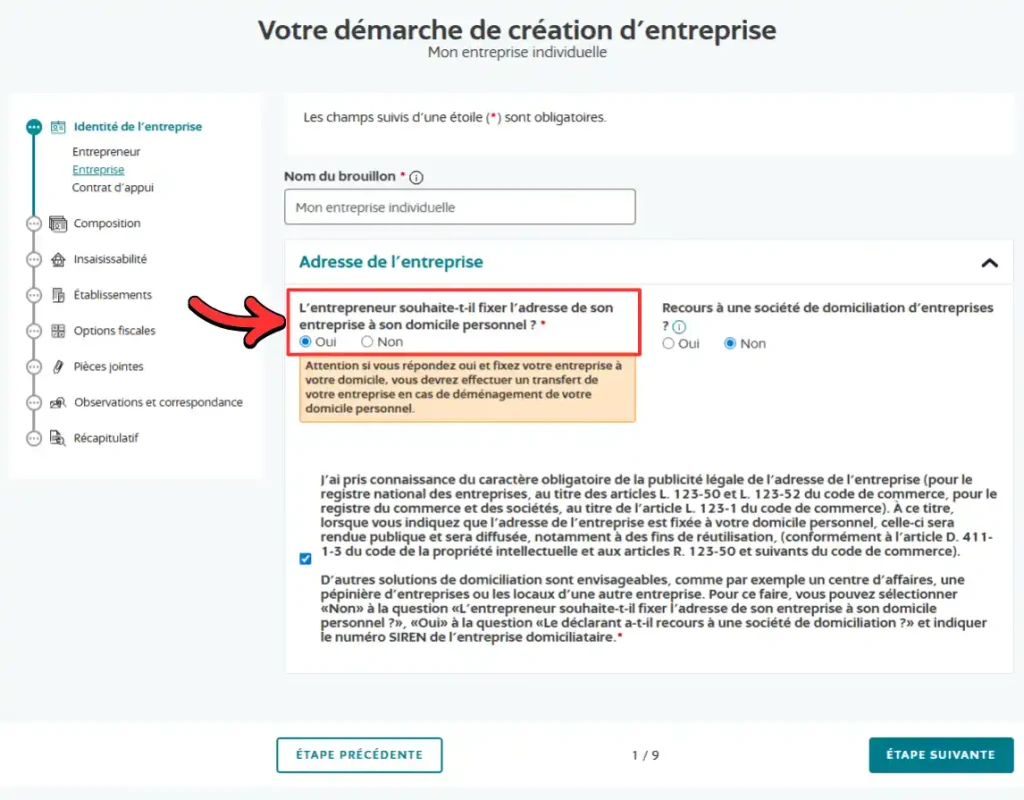
Vient ensuite l’adresse de l’entreprise. Si vous domiciliez votre EI à votre domicile personnel, répondez « Oui ». Sachez que cette adresse sera rendue publique dans le Registre National des Entreprises (RNE). Si vous souhaitez la garder confidentielle, vous pourrez en faire la demande dans la section « Observations et correspondance ».
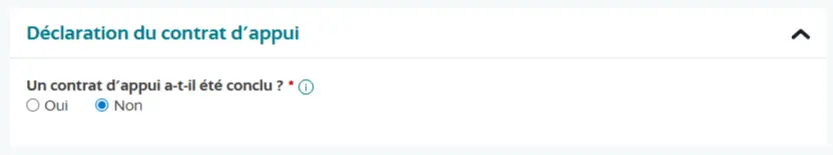
Déclarer le contrat d’appui (CAPE)
Si vous n’avez pas signé de contrat d’appui (CAPE) avec une couveuse ou une coopérative, répondez simplement « Non » et passez à l’étape suivante.
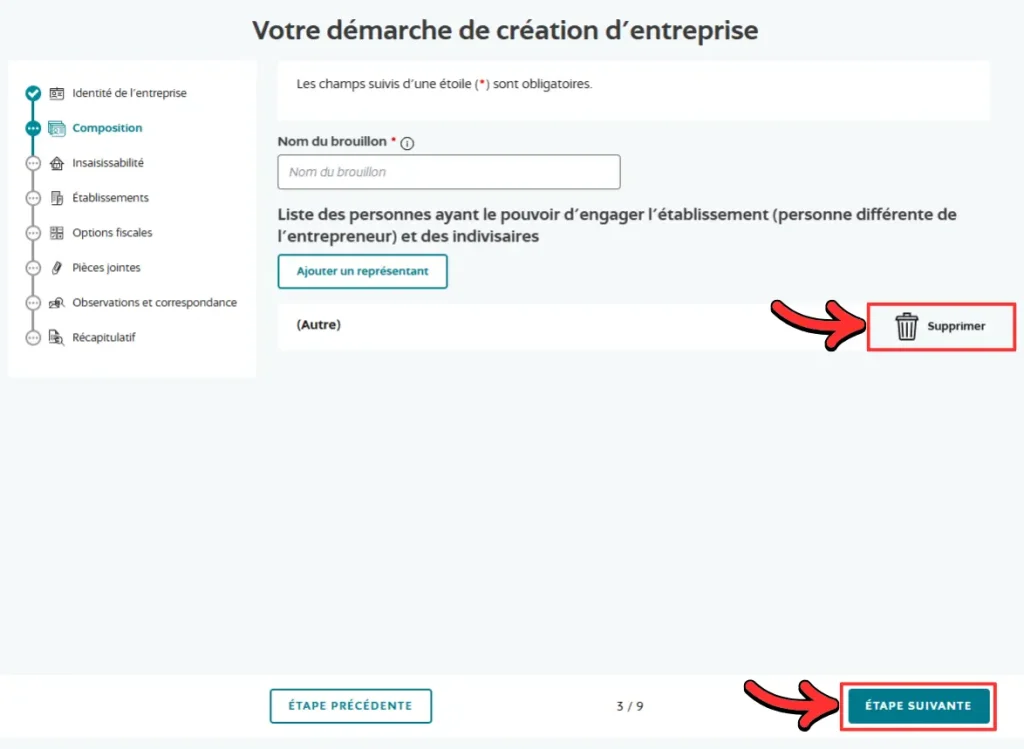
5) La composition – Les représentants légaux
En entreprise individuelle, vous êtes l’unique représentant. Cette section est facultative. Supprimez le représentant affiché par défaut en cliquant sur la corbeille (ligne « Autre »), puis cliquez sur « Étape suivante » .
6) L’insaisissabilité
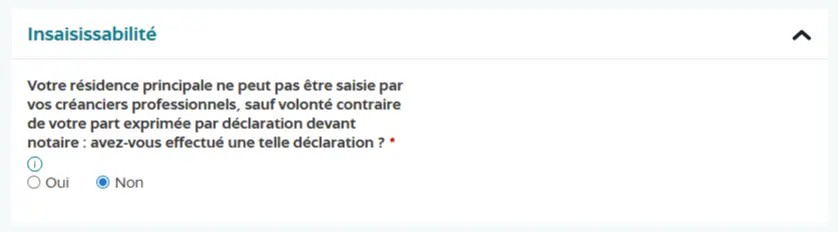
Résidence principale
Depuis la réforme de 2022, votre résidence principale est automatiquement protégée contre les créanciers professionnels. Aucune démarche n’est nécessaire pour cette protection de base. Si vous n’avez pas effectué de déclaration de renonciation devant notaire, répondez « Non » .
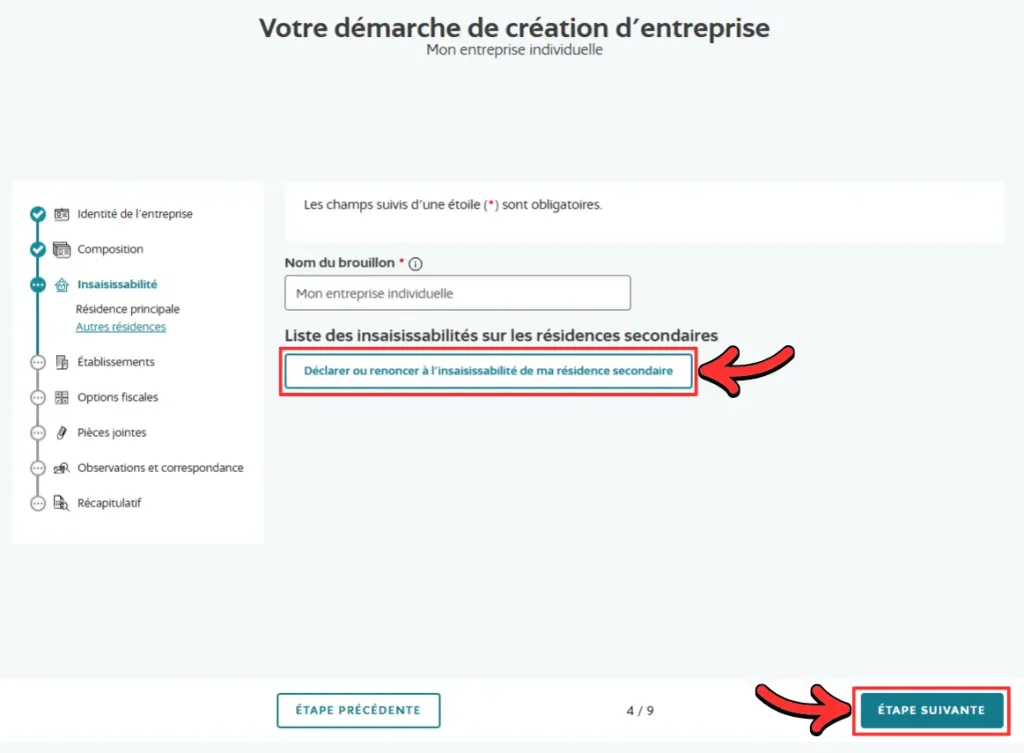
Résidence secondaire
Si vous possédez une résidence secondaire, elle n’est pas protégée automatiquement. Une déclaration d’insaisissabilité devant notaire est nécessaire pour l’inclure dans la protection. Si ce n’est pas votre cas, passez directement à l’étape suivante.
6) Les établissements – décrire votre activité
Informations générales et adresse
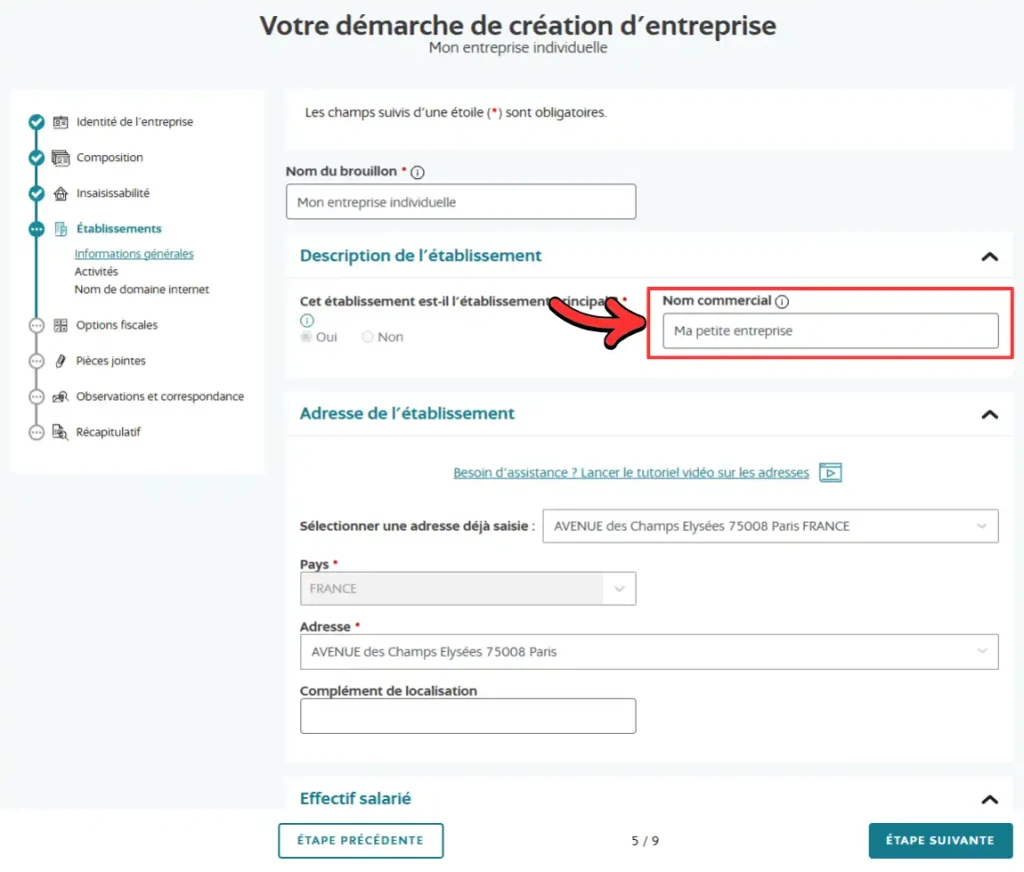
Renseignez les informations de votre établissement principal : nom commercial (facultatif), adresse et effectifs salariés si applicable. L’adresse reprend automatiquement celle du gérant si vous avez domicilié l’activité à votre domicile.
💡 Bon à savoir : Le nom commercial d’une EI n’est pas une marque déposée. Si vous souhaitez une protection juridique solide, envisagez un dépôt de marque séparément
Décrire son activité
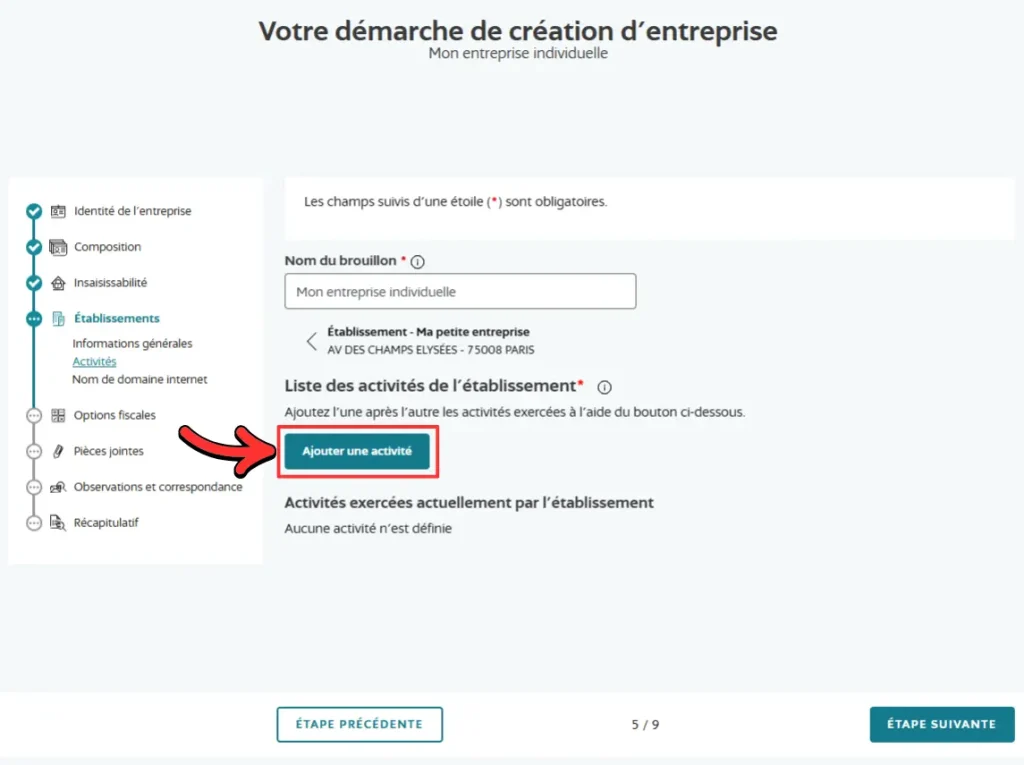
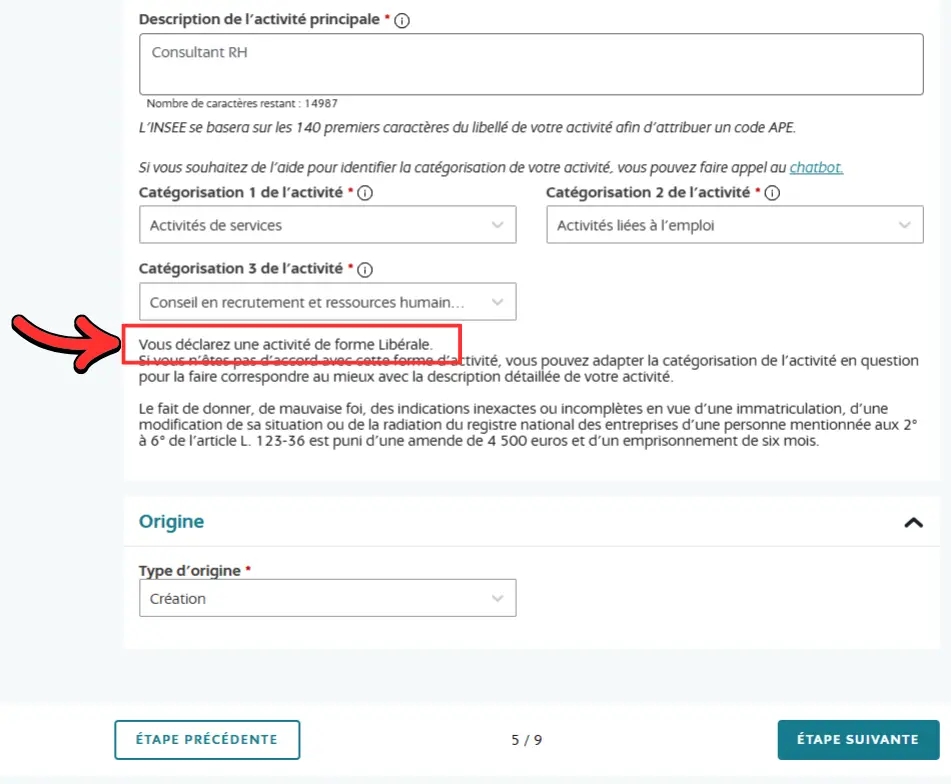
Cliquez sur « Ajouter une activité ». Décrivez votre activité principale avec précision : l’INSEE se basera sur les 140 premiers caractères pour vous attribuer un code APE.
Le portail vous propose ensuite de catégoriser votre activité en 3 niveaux, puis identifie automatiquement la forme de votre activité (libérale, commerciale, artisanale).
Indiquez si votre activité est une création ou une reprise, puis la date de début souhaitée. Une fois l’activité ajoutée, elle apparaît dans la liste. Cliquez sur « Étape suivante ».
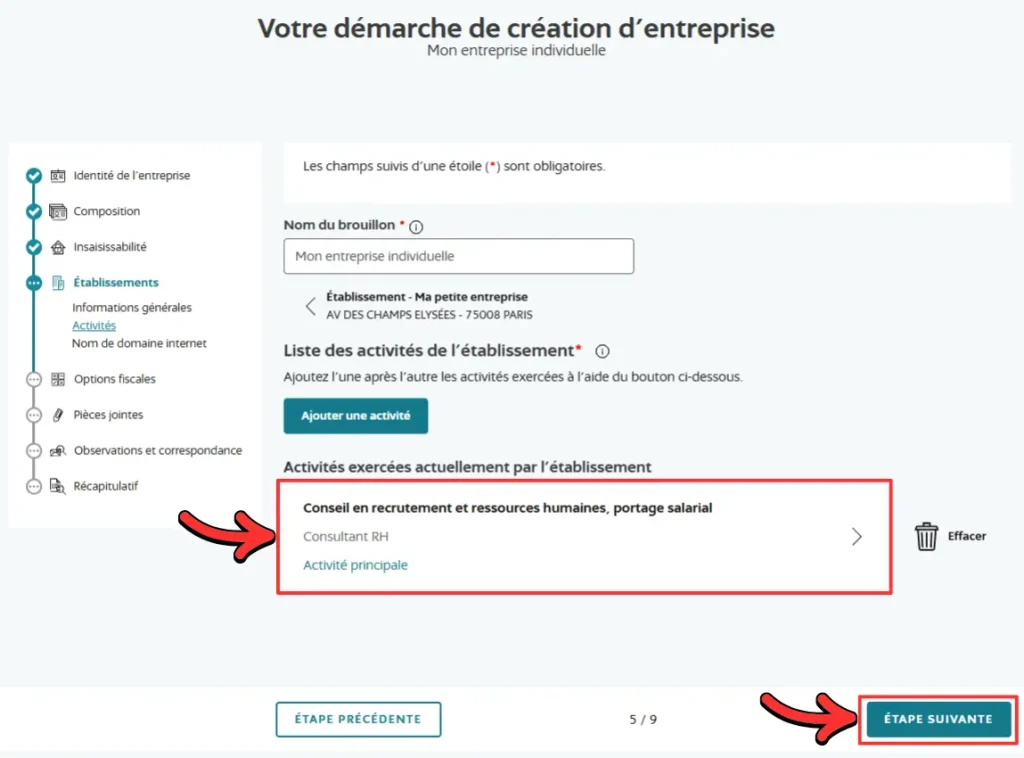
Une fois validée, vous revenez à l’écran de la liste des activités. Une ligne apparait avec votre activité principale. Cliquez sur « Étape suivante ».
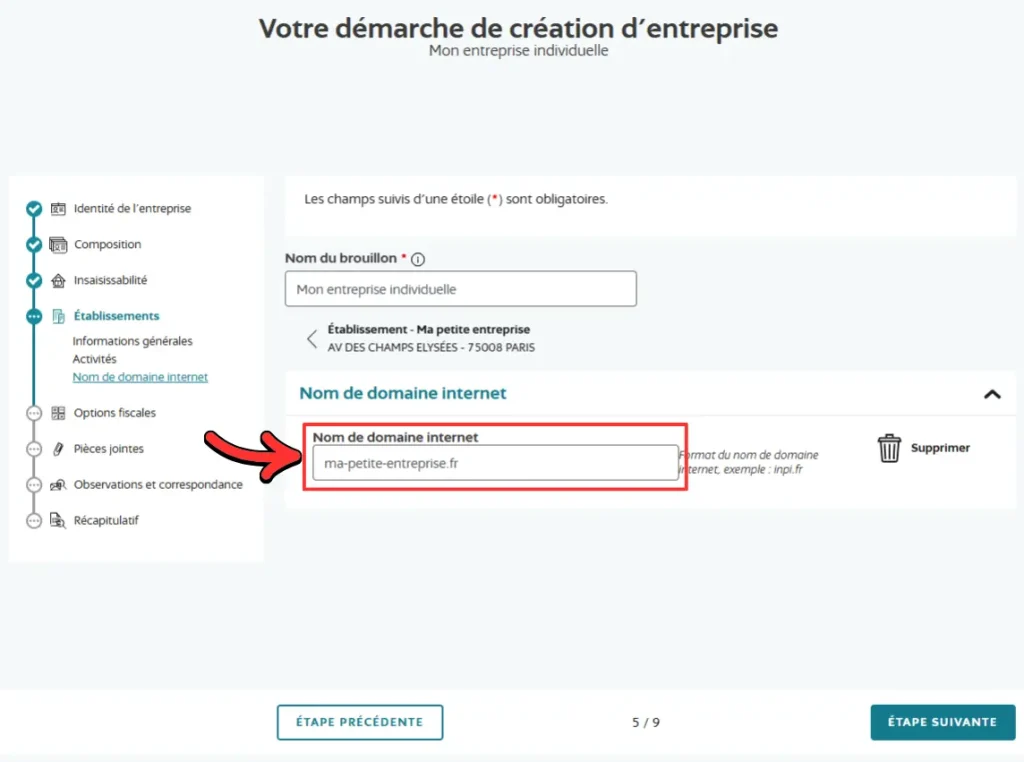
Nom de domaine internet
Si vous disposez déjà d’un nom de domaine, renseignez-le dans cette section (facultatif).
8) Les options fiscales
C’est l’étape qui demande le plus de réflexion.
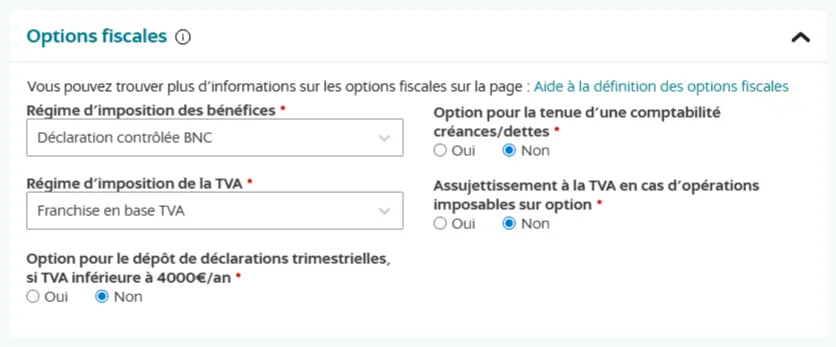
Le régime d’imposition des bénéfices
En entreprise individuelle, vos bénéfices sont imposés à l’impôt sur le revenu (IR) . Le régime qui s’applique dépend de la nature de votre activité, vous ne choisissez pas vraiment, c’est votre catégorie de bénéfices qui le détermine :
- Vous exercez une profession libérale (consultant, coach, graphiste, thérapeute…) → vous relevez des BNC et devez sélectionner la déclaration contrôlée BNC . Concrètement, vous déclarez chaque année vos recettes et vos charges réelles via le formulaire 2035.
- Vous exercez une activité commerciale ou artisanale (vente, restauration, artisan…) → vous relevez des BIC et devez sélectionner le régime réel simplifié BIC (ou normal si votre CA est très élevé). Vous déclarez vos bénéfices via le formulaire 2031.
Le régime de TVA
La TVA, c’est la taxe que vous collectez auprès de vos clients sur vos factures, et que vous reversez ensuite à l’État. En contrepartie, vous pouvez récupérer la TVA que vous avez payée sur vos propres achats professionnels.
Quatre régimes existent :
La franchise en base de TVA, c’est l’option la plus simple et la plus fréquente en phase de démarrage. Vous ne facturez pas la TVA à vos clients, mais en contrepartie vous ne récupérez pas non plus la TVA sur vos achats. Vous devez mentionner sur vos factures la mention légale « TVA non applicable, art. 293 B du CGI ». Ce choix est possible tant que votre CA annuel reste sous les seuils de la franchise. La franchise en base convient parfaitement aux entrepreneurs débutants avec un chiffre d’affaires faible et peu de dépenses importantes à déduire.
Le réel simplifié, vous êtes assujetti à la TVA. Vous la facturez à vos clients et la déduisez sur vos achats. Vous effectuez une seule déclaration par an, avec deux acomptes semestriels (en juillet et en décembre). Il est particulièrement adapté aux petites structures avec une activité régulière et stable.
Le réel normal, même principe que le réel simplifié, mais la TVA est déclarée et payée chaque mois (ou trimestre si la TVA annuelle est inférieure à 4 000 €). Il cible les structures avec une activité soutenue, qui génèrent des montants de TVA importants à déclarer et verser régulièrement.
Le mini-réel est un régime hybride, il permet aux entreprises relevant du réel simplifié d’opter pour une gestion TVA comme au réel normal (déclarations mensuelles ou trimestrielles). Il est souvent choisi pour éviter de verser de gros acomptes semestriels de TVA.
| Régime de TVA | Seuils de CA 2026 |
|---|---|
| Franchise en base de TVA | 37 500 € pour les prestations de services 85 000 € pour les ventes de marchandises ou d’hébergement |
| Réel simplifié | Jusqu’à 286 000 € pour les prestations de services Jusqu’à 945 000 € pour les ventes |
| Réel normal | Au-delà de 286 000 € pour les services Au-delà de 945 000 € pour les ventes |
| Mini-réel | Pas de seuil spécifique |
L’option pour la tenue d’une comptabilité créances/dettes
Cette option concerne la façon dont vous enregistrez vos opérations dans votre comptabilité. Deux méthodes existent :
- La comptabilité de trésorerie : vous enregistrez les mouvements d’argent au moment où ils se produisent réellement sur votre compte bancaire : quand un client vous paie (encaissement), et quand vous réglez une facture fournisseur (décaissement). Il n’y a pas de notion de créances ni de dettes : seuls les flux réels comptent. Elle est obligatoire pour les BNC (professions libérales).
- La comptabilité d’engagement : les opérations sont enregistrées à la date d’émission de la facture, qu’elle soit payée ou non. Si vous envoyez une facture à un client en janvier mais qu’il ne vous règle qu’en mars, vous enregistrez la créance sur cette période. Même logique pour vos fournisseurs : la dette est enregistrée dès réception de la facture, avant même le règlement. Cette méthode donne une vision plus précise de la santé financière réelle de l’entreprise, mais elle est plus complexe à tenir. Elle est obligatoire pour les BIC au régime réel normal .
Pour les activités libérales BNC, la comptabilité de trésorerie est obligatoire. Cochez « non » pour l’option de la tenue d’une comptabilité créances/dettes sur le formulaire.
Pour les autres types d’activités (commerciale, artisanale, agricole), il conviendra de vous rapprocher de votre expert-comptable pour déterminer quel type de comptabilité il conviendra de privilégier.
L’assujettissement à la TVA en cas d’opérations imposables (sur option)
Certaines activités sont par nature exonérées de TVA. Ces entrepreneurs ne collectent pas de TVA par défaut, même au-delà des seuils de franchise.
Cette option leur permet d’y souscrire volontairement, notamment s’ils ont des achats professionnels importants avec TVA à récupérer, ou si leurs clients sont des professionnels qui la récupèrent de toute façon. Dans certains cas, être assujetti à la TVA peut aussi rassurer des clients ou des fournisseurs et ouvrir l’accès à certains marchés professionnels.
Dans la grande majorité des cas, la réponse est Non .
Exemple concret : le cas d’un consultant RH
Imaginons un consultant RH qui démarre et prévoit un CA de 35 000 € la première année. Voici les options qui s’appliquent :
- Profession libérale → catégorie BNC → régime d’imposition : Déclaration contrôlée BNC
- CA estimé sous le seuil de franchise → régime TVA : Franchise en base de TVA
- Activité BNC → méthode comptable : Comptabilité de trésorerie (« Non » pour l’option d’une comptabilité créances/dettes)
- Assujettissement à la TVA sur option : Non
💡 Conseil pratique : En cas de doute sur les options fiscales, nous vous recommandons fortement de vous rapprocher d’un expert-comptable avant de finaliser votre dossier.
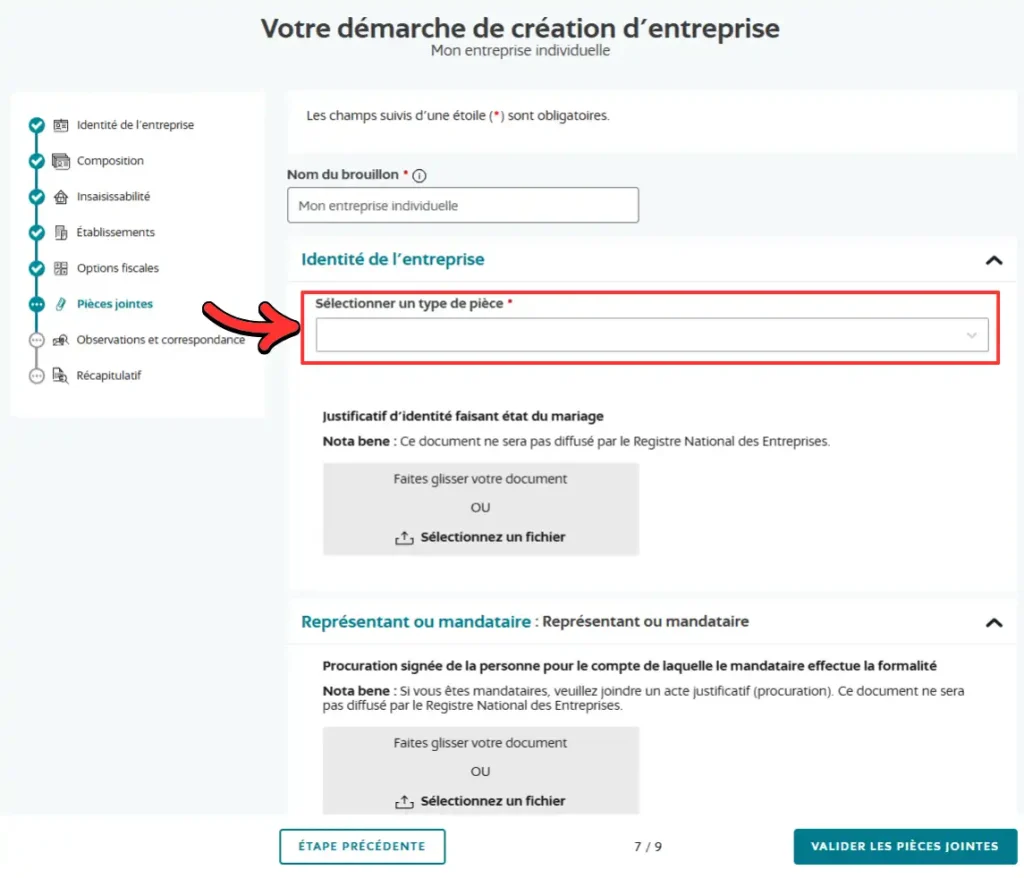
9) Les pièces justificatives
Joignez ici vos documents numérisés, en format PDF uniquement, 10 Mo maximum par fichier :
- Pièce d’identité en cours de validité
- Justificatif de domicile
- Tout autre document demandé selon votre situation
10) Observations, correspondance et validation finale
Observations et confidentialité
Dans la section Observations, cochez la case « Je demande que les informations enregistrées dans le répertoire Sirène ne puissent pas être consultées ni utilisées par des tiers » si vous souhaitez que votre adresse personnelle ne soit pas diffusée publiquement. Indiquez également si vous consentez à l’utilisation de vos données à des fins de prospection.
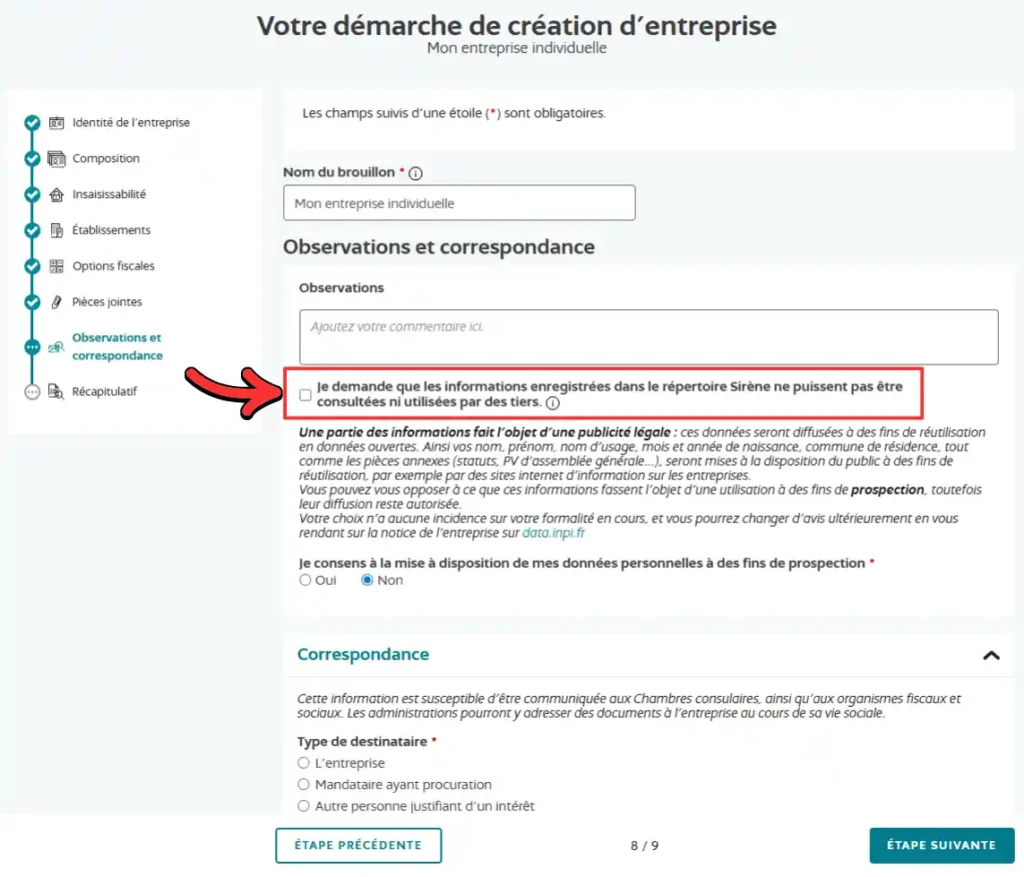
Type de destinataire
Dans la section Correspondance, indiquez qui sera destinataire des courriers officiels. Pour une entreprise individuelle, vous pouvez désigner l’entrepreneur directement (vous-même) ou l’entreprise si l’adresse est différente de celle du domicile du chef d’entreprise.
Récapitulatif et validation finale
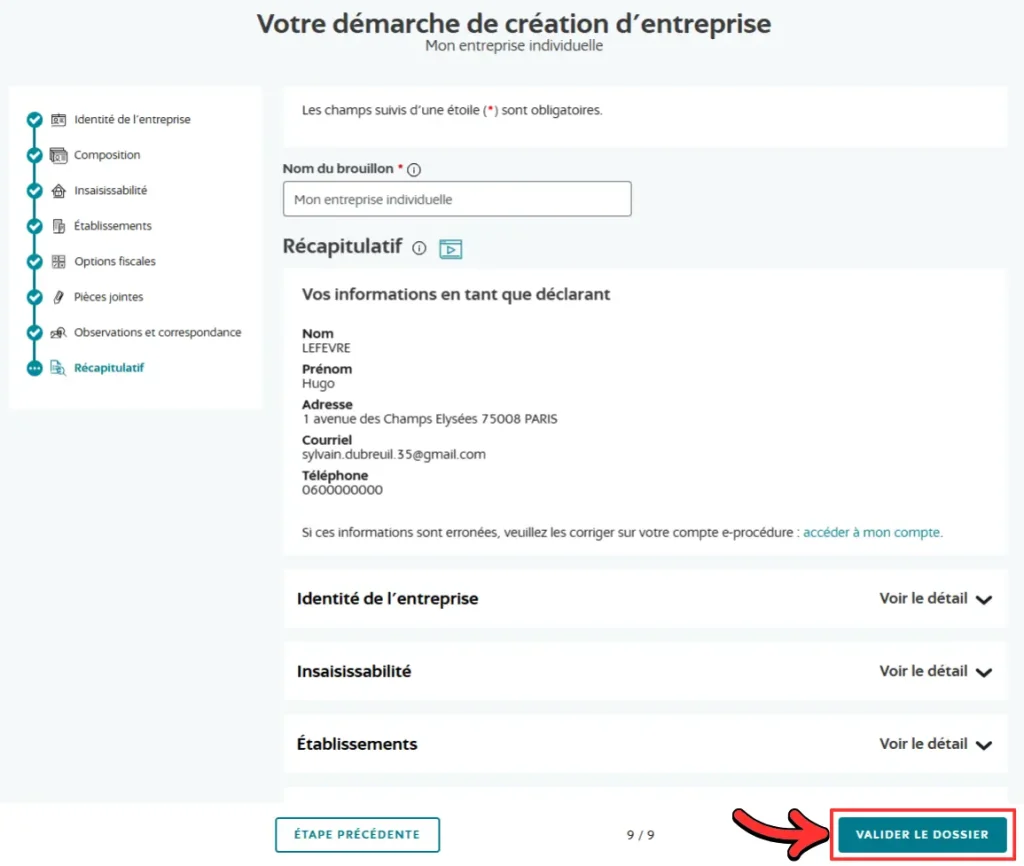
Vérifiez attentivement le récapitulatif final avant de valider. Une erreur sur le code APE ou les options fiscales peut entraîner des complications administratives. Cliquez sur « Valider le dossier » .
Vous devrez ensuite signer électroniquement la formalité, puis payer les éventuels frais.
Votre dossier est ensuite transmis au greffe du tribunal de commerce, à l’URSSAF, à l’INSEE et aux services fiscaux. Vous recevrez votre numéro SIREN sous 1 à 5 jours ouvrés .
Les erreurs à eviter à la création d’entreprise ?
Privilégier la micro-enreprise par facilité ou méconnaissance
Beaucoup optent pour le statut d’auto-entrepreneur uniquement pour sa simplicité administrative, sans évaluer si l’EI classique pourrait convenir à leur projet. Si vous avez des investissements de départ importants ou des charges élevées (frais de déplacement, achats de marchandises, matériel professionnel), ce statut sera inadapté car vous ne pouvez pas déduire vos charges réelles. De plus, certaines professions dépassent rapidement les seuils de chiffre d’affaires et obligent un basculement en EI au réel.
Choisir un code APE approximatif
L’INSEE attribue votre code APE sur la base de votre description. Un code mal attribué peut entraîner des erreurs de classification dans les bases de données professionnelles et compliquer certaines démarches (ouverture de compte professionnel, accès à des aides sectorielles). Soyez précis dans votre description.
Cocher les options fiscales au hasard
Le choix entre franchise en base de TVA et régime réel, ou entre comptabilité de trésorerie et d’engagement, a des impacts concrets sur votre trésorerie et vos obligations déclaratives. Ne cochez pas par défaut sans comprendre les conséquences. N’hésitez pas à consulter un expert-comptable en cas de doute.
Démarrer sans business plan
C’est l’erreur la plus fréquente. Même si la création d’une EI ne l’exige pas légalement, l’absence de business plan vous pénalise dès que vous avez besoin de financement. Une banque, un réseau d’accompagnement ou un organisme de garantie vous demandera systématiquement une projection financière sur 3 ans, un prévisionnel de trésorerie et une présentation de votre modèle économique.